Większość banków czeka. Obserwują nowy format płatności przez kilka lat, zlecają badania, przeprowadzają mały pilotaż z wybraną grupą klientów i ostatecznie wydają ostrożny komunikat prasowy, gdy ktoś inny sprawdzi już rynek.
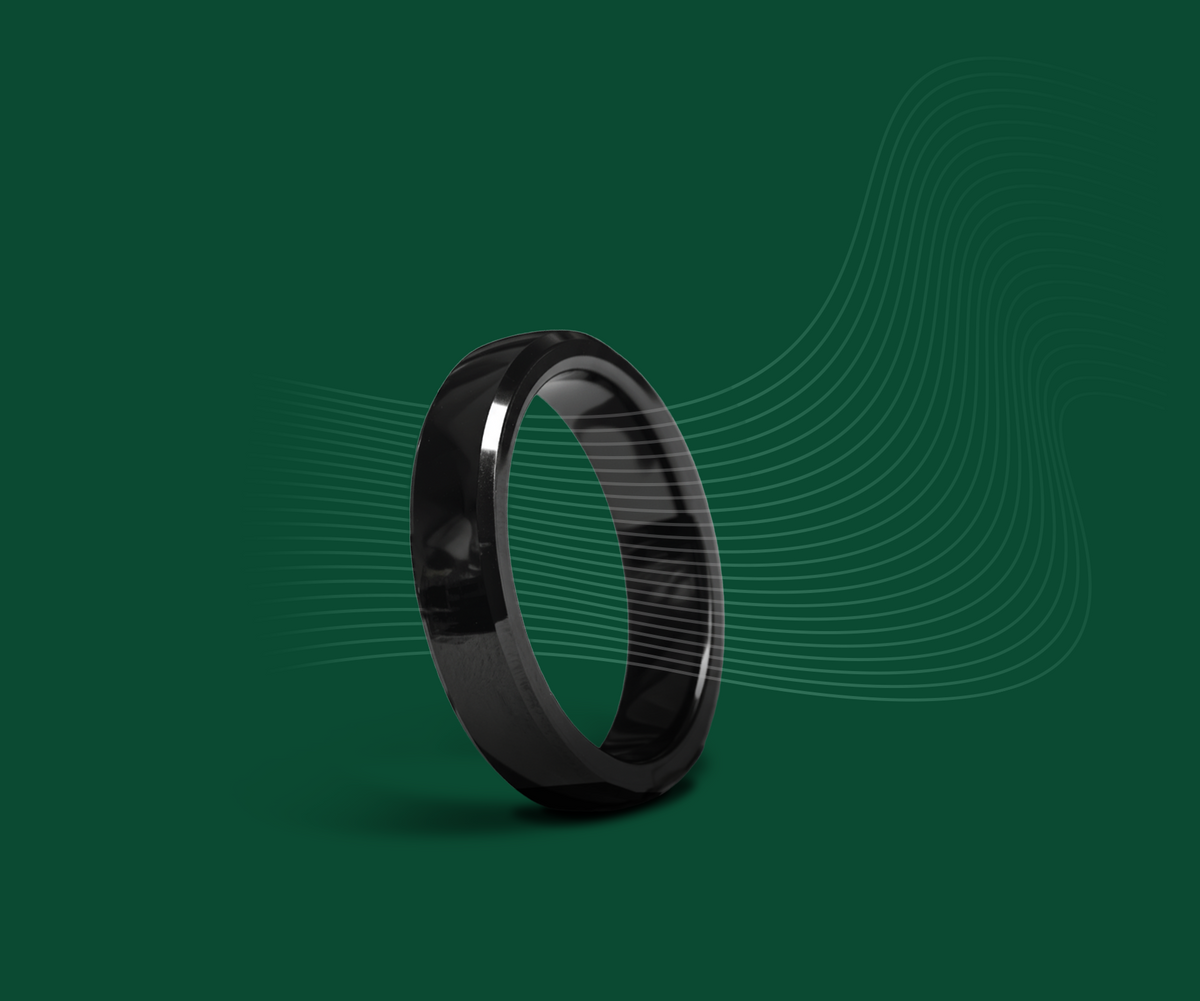
CIB Bank nie czekał. W okresie od 15 lipca do 30 września 2026 roku bank prowadził kampanię pozyskiwania klientów, w ramach której osoby otwierające konto CIB ECO, ECO Plusz lub ECO For You z kartą debetową Visa Inspire i spełniające warunki promocji, otrzymywały kupon na czarny pierścień płatniczy RingPay – produkt o wartości detalicznej 31 900 forintów.
Przeczytaj to jeszcze raz, ponieważ szczegóły mają znaczenie. To nie jest baner reklamowy. To nie jest eksperyment laboratorium innowacji. CIB Bank umieścił pierścień płatniczy w centrum głównej kampanii pozyskiwania rachunków bieżących, wraz z Visa, na rynku krajowym. Urządzenie ubieralne (wearable) nie jest przypisem do oferty. Urządzenie ubieralne jest ofertą.
Jesteśmy firmą, która produkuje ten pierścień, więc nie jesteśmy bezstronni. Chcielibyśmy jednak wyjaśnić, dlaczego uważamy, że ta kampania zasługuje na znacznie większą uwagę, niż otrzymała, i dlaczego mówi coś ważnego o kierunku, w którym zmierzają płatności na Węgrzech.
CIB Bank poprawnie odczytał popyt
Kampania opiera się na badaniach zleconych przez CIB Bank i Visa, które wykazały, że ponad połowa Węgrów w wieku od 18 do 35 lat byłaby skłonna wypróbować pierścień płatniczy, a ponad jedna trzecia osób w wieku od 27 do 35 lat korzystała już z jakiejś formy urządzenia płatniczego typu wearable.
To uderzające liczby. Opisują rynek, który przeszedł od ciekawości do oczekiwań. Młodzi dorośli na Węgrzech dokonali już przeskoku z karty na telefon. Przeskok z telefonu na przedmiot jest mniejszy, niż zakłada branża, ponieważ podstawowe zachowanie – zbliżenie dłoni do terminala – jest identyczne. Zmienia się tylko obiekt.
Dalma Fodor z CIB Bank, która kieruje produktami transakcyjnymi dla klientów detalicznych, przedstawiła kampanię jako przybliżenie płatności pierścieniem młodym dorosłym i wykorzystanie otwartości, którą dane już potwierdzają. Katalin Juhász z Visa mówiła o dumie z udostępnienia tego rozwiązania węgierskim konsumentom wspólnie z CIB.
To, co chcielibyśmy dodać, to fakt, że wiele banków zleca takie badania, czyta te same wyniki i odkłada je do szuflady. Działanie na ich podstawie jest trudną częścią, ponieważ urządzenie ubieralne w kampanii pozyskiwania klientów niesie ze sobą konsekwencje operacyjne. Wymaga to doboru rozmiarów, realizacji zamówień, procesu parowania z aplikacją, skryptów obsługi klienta i jasnych podziałów odpowiedzialności między bankiem a dostawcą urządzenia. CIB Bank wykonał tę pracę. Tak właśnie wygląda myślenie przyszłościowe w bankowości detalicznej. Rzadko jest to główne wystąpienie na konferencji. Zazwyczaj jest to mnóstwo mało efektownej pracy wewnętrznej wykonywanej przez ludzi gotowych ponieść ryzyko bycia pierwszymi.
Pochodzenie pierścienia nie jest takie, jak mogłoby się wydawać
Oto część historii, którą większość mediów, co zrozumiałe, pominęła.
RingPay nie jest dziełem start-upu zajmującego się elektroniką użytkową. Pochodzi od Money Carer Group, brytyjskiego przedsiębiorstwa społecznego założonego w 2009 roku, którego codzienna praca polega na zarządzaniu pieniędzmi w imieniu osób wymagających wsparcia – osób z trudnościami w uczeniu się, demencją, nabytymi uszkodzeniami mózgu i innymi potrzebami opiekuńczymi. Prowadzimy usługi zarządu powierniczego i codziennego zarządzania finansami pod nadzorem Office of the Public Guardian oraz Department for Work and Pensions.
Nie weszliśmy na rynek urządzeń ubieralnych, szukając trendów konsumenckich. Weszliśmy na niego, ponieważ nasi klienci nie mogli korzystać z narzędzi płatniczych, które branża dla nich stworzyła. PIN jest barierą, jeśli nie potrafisz niezawodnie zapamiętać czterech cyfr. Karta jest barierą, jeśli nie potrafisz jej utrzymać. Portfel w telefonie jest barierą, jeśli nie posiadasz smartfona lub nie potrafisz go obsługiwać. Każda z tych barier kończy się tak samo: osoba staje się zależna od kogoś innego, kto musi wręczyć jej gotówkę i później się z niej rozliczyć. To utrata godności i całkowita porażka projektowa.
Zbudowaliśmy więc płatnicze urządzenia ubieralne, które rozwiązują ten problem: pierścień bez baterii, ekranu, kabla do ładowania i bez zależności od aplikacji w momencie płatności. Działa wszędzie tam, gdzie akceptowane są płatności zbliżeniowe Visa, na całym świecie. Jest wodoodporny, nie wymaga połączenia z internetem i jest zawsze gotowy do użycia.
Te same zasady doprowadziły do powstania Touch Account, uruchomionego w czerwcu 2026 roku jako pierwszy w Wielkiej Brytanii inkluzywny rachunek bankowy bez PIN-u, z kontrolą wsparcia Circle of Care, limitami wydatków, kartą biometryczną i ochroną FSCS do 120 000 funtów. Nasza praca opiera się na ustawie Mental Capacity Act z 2005 roku oraz art. 12 Konwencji ONZ o prawach osób niepełnosprawnych, która potwierdza, że osoby niepełnosprawne posiadają zdolność prawną na równych zasadach z innymi. W tym roku firma znalazła się na krótkiej liście kandydatów do nagród PAY360 2026 w kategoriach Best Initiative in Financial Inclusion and ESG oraz Disability Inclusion Award.
To dziedzictwo nie jest stroną o społecznej odpowiedzialności biznesu doklejoną do firmy produkującej gadżety. To powód, dla którego produkt ma taki kształt.
Inżynieria dostępności to po prostu dobra inżynieria
Jest tu lekcja, której branża płatnicza musi ciągle uczyć się na nowo.
Powód, dla którego 24-letni Węgier na festiwalu chce pierścienia, którego nigdy nie trzeba ładować, jest dokładnie tym samym powodem, dla którego potrzebuje go osoba z demencją w Warrington. Żadne z nich nie powinno musieć pamiętać o ładowaniu swojego środka płatniczego. Wymaganie, które pochodziło od użytkownika z największymi ograniczeniami, okazało się wymaganiem, którego od samego początku oczekiwał rynek masowy.
To tzw. efekt podjazdu (kerb-cut effect) i przewija się on przez całą historię technologii. Projektuj dla osoby, którą system obecnie wyklucza, a prawie zawsze otrzymasz coś lepszego dla wszystkich. CIB Bank i Visa wzięły urządzenie zrodzone z pracy na rzecz włączenia finansowego i pokazały je setkom tysięcy zwykłych klientów rachunków bieżących, bez konieczności robienia zamieszania wokół jego pochodzenia. To inkluzywność odnosząca sukces dzięki swoim zaletom, a nie litości – jedyny sposób, w jaki naprawdę odnosi sukces.
Dlaczego ma to znaczenie dla kierunku węgierskich płatności
Węgry od pewnego czasu po cichu wyprzedzają innych – infrastruktura płatności natychmiastowych, wysoka penetracja płatności zbliżeniowych, wyjątkowo ucyfrowiona populacja korzystająca z bankowości detalicznej. Kampania ta wnosi zmianę w jednostce innowacji.
Przez piętnaście lat innowacje w płatnościach oznaczały upychanie więcej funkcji do telefonu. Każda strategia zbiegała się w tym samym prostokącie. Urządzenie ubieralne zmierza w przeciwnym kierunku: wyjmuje narzędzie płatnicze z urządzenia ogólnego przeznaczenia i wkłada je do konkretnego przedmiotu o jednym przeznaczeniu, który i tak byś nosił. Tokenizacja bezpieczeństwa oznacza, że dane karty nigdy nie znajdują się na samym pierścieniu, a jedynie token, który jest bezwartościowy dla każdego, kto go znajdzie, a nasza warstwa tokenizacji jest obsługiwana przez partnera – firmę Fidesmo.
Ta zmiana ma konsekwencje wykraczające daleko poza wygodę. Rozdziela płatność od dostępu do ekranu, czasu pracy baterii, polityki systemów operacyjnych i ograniczeń sklepów z aplikacjami. Dla banku jest to droga do relacji z klientem, która nie przebiega przez portfel producenta słuchawki. Dla kraju to otwarcie na kategorię – biżuteria płatnicza, odzież płatnicza, akcesoria płatnicze – której nikt jeszcze nie zdefiniował.
CIB Bank, część grupy Intesa Sanpaolo, skutecznie uczynił Węgry rynkiem referencyjnym dla tego pomysłu. Kiedy kampania zakończy się 30 września, będzie istnieć duża grupa węgierskich konsumentów z działającym pierścieniem płatniczym na palcu, niemających poczucia, że robią coś egzotycznego. Normalizacja jest sposobem, w jaki naprawdę tworzy się kategorie. Nie premiery. Nawyk.
Uznanie tam, gdzie się należy
Łatwo jest klaskać innowacjom, gdy są już bezpieczne. Trudniej i rzadziej chwali się instytucję, która podjęła działanie, zanim się nimi stały.
CIB Bank i Visa Hungary przyjrzały się pierścieniowi płatniczemu stworzonemu przez brytyjskie przedsiębiorstwo społeczne, uznały dane dotyczące popytu za wiarygodne i wsparły go własną marką, budżetem oraz strategią pozyskiwania klientów. Wymagało to przekonania i wewnętrznych orędowników, którzy byli gotowi o to zawalczyć.
Jesteśmy dumni, że produkt stworzony dla ludzi, których branża płatnicza ignorowała przez dziesięciolecia, jest teraz centralnym elementem głównej kampanii bankowej na Węgrzech. I jesteśmy wdzięczni bankowi, który był gotów być pierwszym.
Stay in the loop with RingPay
Get the latest news on contactless payments, wearable technology and exclusive RingPay updates.
Udostępnij:
Pierścień płatniczy dla myślących
Zapomnij o telefonie przy kasie: Węgrzy płacą pierścionkami