Повечето банки изчакват. Те наблюдават нов форм-фактор за разплащания в продължение на няколко години, поръчват проучвания, провеждат малък пилотен проект с контролирана група клиенти и в крайна сметка издават предпазливо прессъобщение, след като някой друг вече е доказал пазара.
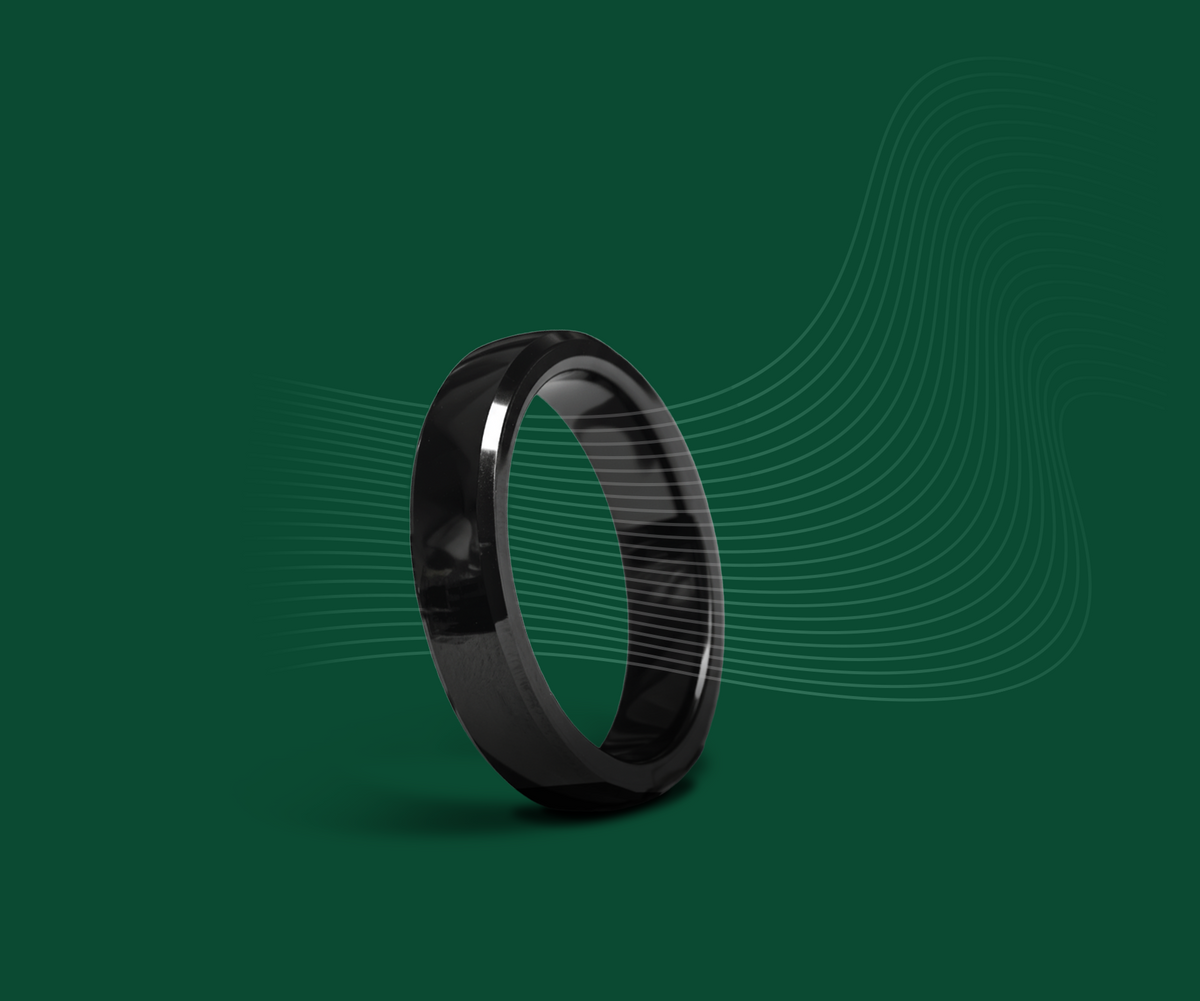
CIB Bank не изчака. Между 15 юли и 30 септември 2026 г. банката провежда кампания за привличане на клиенти, в рамките на която хората, откриващи сметка CIB ECO, ECO Plusz или ECO For You с дебитна карта Visa Inspire и отговарящи на условията на промоцията, получават купон за черен пръстен за разплащане RingPay – продукт с пазарна стойност 31 900 форинта.
Прочетете го отново, защото детайлите имат значение. Това не е банерна реклама. Не е експеримент на иновационна лаборатория. CIB Bank постави пръстен за разплащане в центъра на масова кампания за привличане на клиенти по разплащателни сметки, съвместно с Visa, на национален пазар. Носимото устройство не е под линията на офертата. Носимото устройство Е офертата.
Ние сме компанията, която произвежда пръстена, така че не сме неутрални. Но бихме искали да обясним защо смятаме, че тази кампания заслужава много повече внимание, отколкото е получила, и защо тя казва нещо важно за това накъде се насочват разплащанията в Унгария.
CIB Bank правилно разчете търсенето
Кампанията е изградена върху проучване, поръчано от CIB Bank и Visa, което установява, че повече от половината унгарци на възраст между 18 и 35 години биха били склонни да изпробват пръстен за разплащане, и че повече от една трета от тези на възраст между 27 и 35 години вече са използвали някаква форма на носимо устройство за разплащане.
Това са впечатляващи числа. Те описват пазар, който е преминал отвъд любопитството и е навлязъл в етап на очакване. Младите хора в Унгария вече направиха скока от карта към телефон. Скокът от телефон към предмет е по-малък, отколкото индустрията предполага, защото основното поведение – доближаване на ръката до терминала – е идентично. Променя се само предметът.
Далма Фодор от CIB Bank, която ръководи транзакционните продукти за крайни клиенти, представи кампанията като начин за доближаване на пръстените за разплащане до младите хора и надграждане на отвореността, която данните вече показват. Каталин Юхас от Visa говори за гордостта от това, че решението е предоставено на унгарските потребители заедно с CIB.
Това, което бихме добавили, е следното: много банки поръчват подобни проучвания, прочитат същите резултати и ги архивират. Действието въз основа на тях е трудната част, защото едно носимо устройство в кампания за привличане на клиенти носи оперативни последици. То изисква определяне на размери, логистика, процес на свързване с приложение, сценарии за обслужване на клиенти и ясни граници на отговорност между банката и доставчика на устройството. CIB Bank свърши тази работа. Ето как изглежда прогресивното мислене в банкирането на дребно. Рядко става въпрос за презентация на сцена. Обикновено това е много небляскава вътрешна работа от хора, готови да поемат риска да бъдат първи.
Произходът на пръстена не е такъв, какъвто бихте очаквали
Ето частта от историята, която повечето медии разбираемо пропуснаха.
RingPay не е продукт на стартъп за потребителска електроника. Той идва от Money Carer Group, британско социално предприятие, основано през 2009 г., чиято ежедневна работа е управление на парични средства от името на уязвими пълнолетни лица – хора с обучителни затруднения, деменция, придобити мозъчни травми и други нужди от подкрепа. Ние управляваме услуги за корпоративно представителство, настойничество и ежедневно управление на парите под надзора на Службата на публичния настойник и Министерството на труда и пенсиите.
Не навлязохме на пазара на носими устройства в търсене на потребителска тенденция. Навлязохме, защото нашите клиенти не можеха да използват платежните инструменти, които индустрията беше създала за тях. ПИН кодът е бариера, ако не можете надеждно да запомните четири цифри. Картата е бариера, ако не можете да я държите. Портфейлът в телефона е бариера, ако не притежавате смартфон или не можете да работите с такъв. Всяка от тези бариери завършва по един и същи начин – с човек, който зависи от друг, за да му дава пари в брой и да отчита разходите след това. Това е загуба на достойнство и е изцяло провал в дизайна.
Затова създадохме носими устройства за разплащане, които решават този проблем: пръстен без батерия, без екран, без кабел за зареждане и без зависимост от приложение в момента на плащането. Той работи навсякъде, където се приема безконтактно Visa, по целия свят. Той е водоустойчив, не се нуждае от интернет връзка и е винаги готов.
Същите принципи родиха Touch Account, стартиран през юни 2026 г. като първата в Обединеното кралство приобщаваща банкова сметка без ПИН код, с контроли за подкрепа "Circle of Care", лимити на разходите, биометрична карта и FSCS защита до 120 000 паунда. Нашата работа се основава на Закона за умствения капацитет от 2005 г. и член 12 от Конвенцията на ООН за правата на хората с увреждания, която потвърждава, че хората с увреждания имат правна дееспособност наравно с всички останали. Тази година компанията беше включена в краткия списък на PAY360 2026 за „Най-добра инициатива за финансово приобщаване и ESG“ и за наградата за „Приобщаване на хората с увреждания“.
Това наследство не е страница за корпоративна социална отговорност, добавена към компания за приспособления. То е причината продуктът да има такъв вид.
Инженерството за достъпност е просто добро инженерство
Тук има урок, който платежната индустрия постоянно трябва да пренаучава.
Причината един 24-годишен унгарец на фестивал да иска пръстен, който никога не се нуждае от зареждане, е точно същата причина, поради която човек с деменция в Уорингтън се нуждае от такъв. Нито един от тях не трябва да помни да включва средствата си за разплащане в електрическата мрежа. Изискването, което дойде от най-силно ограничените потребители, се оказа изискването, което масовият пазар винаги е искал.
Това е ефектът на „снижения бордюр“ и той преминава през цялата история на технологиите. Проектирайте за човек, когото системата в момента изключва, и почти винаги ще получите нещо по-добро за всички. Това, което CIB Bank и Visa направиха, е да вземат устройство, родено от работата по финансово приобщаване, и да го поставят пред стотици хиляди обикновени клиенти на разплащателни сметки, без да се налага да вдигат шум около произхода му. Това е успехът на приобщаването, базиран на неговите собствени качества, а не на съжалението, което е единственият начин то наистина да успее.
Защо това е важно за посоката на унгарските разплащания
Унгария от известно време тихо изпреварва – инфраструктура за незабавни плащания, високо ниво на безконтактни плащания, необичайно дигитализирано население в банкирането на дребно. Това, което тази кампания добавя, е промяна в единицата на иновациите.
В продължение на петнадесет години иновациите в разплащанията означаваха повече функции в телефона. Всички пътни карти се събираха в един и същи правоъгълник. Носимото устройство се движи в обратната посока: то изважда платежния идентификатор от устройството с общо предназначение и го поставя в специфичен обект с единична цел, който така или иначе ще носите. Токенизацията на сигурността означава, че данните на картата никога не стоят на самия пръстен, а само токен, който е безполезен за всеки, който го намери, а нашият партньор по токенизация Fidesmo се грижи за този слой.
Тази промяна има последици, които надхвърлят удобството. Тя отделя плащането от достъпа до екрана, от живота на батерията, от политиката на операционните системи и от контрола на магазините за приложения. За една банка това е път към клиентски отношения, които не минават през портфейла на производителя на телефон. За една страна това е отваряне към категория – платежни бижута, платежно облекло, платежни аксесоари – която никой все още не е дефинирал.
CIB Bank, част от групата Intesa Sanpaolo, ефективно направи Унгария референтен пазар за тази идея. Когато кампанията приключи на 30 септември, ще има голяма група унгарски потребители с работещ пръстен за плащане на пръста си и без усещане, че правят нещо екзотично. Нормализацията е начинът, по който всъщност се създават категории. Не чрез лансирания. Чрез навици.
Признание там, където се полага
Лесно е да аплодираш иновациите, когато вече са безопасни. По-трудно и по-рядко е да аплодираш институцията, която се е задействала преди те да станат такива.
CIB Bank и Visa Hungary разгледаха пръстен за разплащане, направен от британско социално предприятие, прецениха данните за търсенето като надеждни и вложиха собствената си марка, бюджет и стратегия за привличане на клиенти зад него. Това изискваше убеденост и вътрешни застъпници, които бяха готови да се борят за това.
Гордеем се, че продукт, създаден за хора, които платежната индустрия пренебрегва от десетилетия, сега е централен елемент от масова унгарска банкова кампания. И сме благодарни на банка, която беше готова да бъде първа.
Stay in the loop with RingPay
Get the latest news on contactless payments, wearable technology and exclusive RingPay updates.
Споделете:
Платежен пръстен за мислещи хора
Забравете телефона си на касата: унгарците плащат с пръстени