La maggior parte delle banche attende. Osserva un nuovo metodo di pagamento per qualche anno, commissiona qualche ricerca, avvia un piccolo progetto pilota con un gruppo di clienti selezionato e, alla fine, rilascia un cauto comunicato stampa una volta che qualcun altro ha dimostrato l'esistenza del mercato.
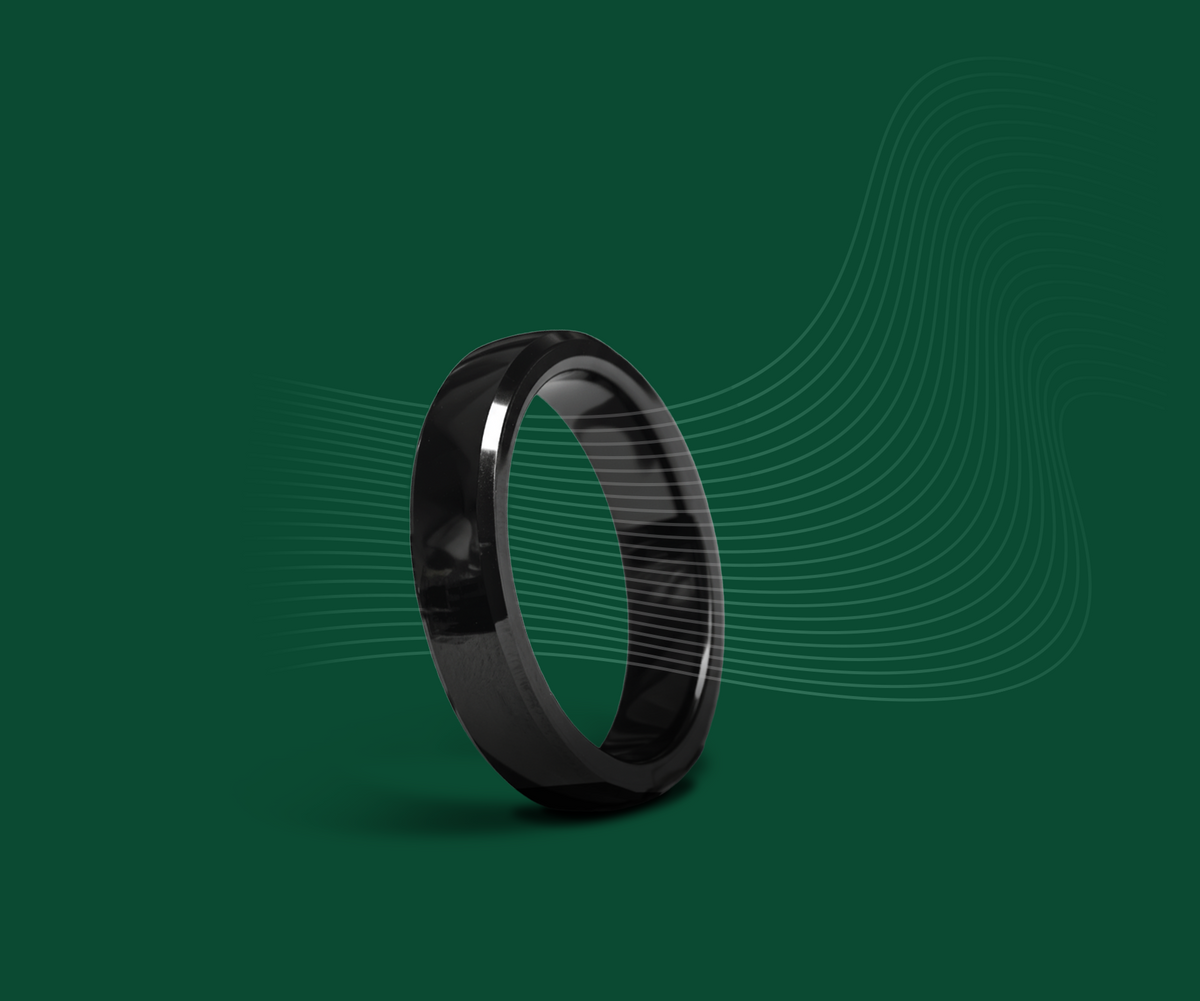
CIB Bank non ha atteso. Tra il 15 luglio e il 30 settembre 2026, la banca ha condotto una campagna di acquisizione clienti in cui le persone che aprivano un conto CIB ECO, ECO Plusz o ECO For You con una carta di debito Visa Inspire, rispettando le condizioni della promozione, ricevevano un coupon per un anello di pagamento RingPay nero, un prodotto dal valore commerciale di 31.900 fiorini.
Rileggetelo, perché i dettagli contano. Non si tratta di un banner pubblicitario. Non è un esperimento di laboratorio di innovazione. CIB Bank ha posto un anello di pagamento al centro di una campagna di acquisizione di conti correnti di massa, al fianco di Visa, in un mercato nazionale. Il dispositivo indossabile non è una nota a piè di pagina dell'offerta. Il dispositivo indossabile è l'offerta.
Siamo l'azienda che produce l'anello, quindi non siamo neutrali. Tuttavia, vorremmo spiegare perché pensiamo che questa campagna meriti molta più attenzione di quella che ha ricevuto e perché dice qualcosa di importante sulla direzione in cui si stanno muovendo i pagamenti in Ungheria.
CIB Bank ha interpretato correttamente la domanda
La campagna si basa su una ricerca commissionata da CIB Bank e Visa, dalla quale è emerso che più della metà degli ungheresi tra i 18 e i 35 anni sarebbe disposta a provare un anello di pagamento e che più di un terzo dei soggetti tra i 27 e i 35 anni ha già utilizzato una qualche forma di dispositivo di pagamento indossabile.
Si tratta di numeri sorprendenti. Descrivono un mercato che ha superato la curiosità ed è passato alle aspettative. I giovani adulti in Ungheria hanno già fatto il salto dalla carta al telefono. Il salto dal telefono all'oggetto è più piccolo di quanto l'industria presuma, perché il comportamento sottostante — avvicinare la mano al terminale — è identico. Cambia solo l'oggetto.
Fodor Dalma di CIB Bank, responsabile dei prodotti transazionali retail, ha descritto la campagna come un modo per avvicinare i pagamenti tramite anello ai giovani adulti, facendo leva su un'apertura che i dati dimostrano già esistere. Katalin Juhász di Visa ha parlato dell'orgoglio di rendere la soluzione disponibile ai consumatori ungheresi insieme a CIB.
Ciò che aggiungeremmo è questo: molte banche commissionano ricerche simili, leggono gli stessi risultati e li archiviano. Agire è la parte difficile, perché un dispositivo indossabile in una campagna di acquisizione comporta conseguenze operative. Richiede la gestione delle taglie, la logistica, un processo di abbinamento tramite app, script per il servizio clienti e chiare linee di responsabilità tra la banca e il fornitore del dispositivo. CIB Bank ha svolto questo lavoro. È questo che significa realmente essere lungimiranti nel retail banking. Raramente si tratta di un evento eclatante; di solito è un gran lavoro interno, poco appariscente, svolto da persone disposte a correre il rischio di essere le prime.
L'origine dell'anello non è quella che ci si aspetterebbe
Ecco la parte della storia che la maggior parte della copertura mediatica ha comprensibilmente tralasciato.
RingPay non è il risultato di una startup di elettronica di consumo. Proviene da Money Carer Group, un'impresa sociale britannica fondata nel 2009, il cui lavoro quotidiano consiste nella gestione del denaro per conto di adulti vulnerabili: persone con difficoltà di apprendimento, demenza, lesioni cerebrali acquisite e altre necessità di supporto. Gestiamo servizi di nomina aziendale, tutela legale e gestione del denaro quotidiano sotto la supervisione dell'Office of the Public Guardian e del Department for Work and Pensions.
Non siamo entrati nel mercato dei wearable alla ricerca di un trend di consumo. Vi siamo entrati perché i nostri clienti non potevano utilizzare gli strumenti di pagamento che l'industria aveva costruito per loro. Un PIN è una barriera se non si riescono a ricordare in modo affidabile quattro cifre. Una carta è una barriera se non si riesce a tenerla in mano. Un portafoglio basato su telefono è una barriera se non si possiede uno smartphone o non si è in grado di utilizzarlo. Ognuna di queste barriere finisce nello stesso modo: con qualcuno dipendente da un'altra persona per farsi dare contanti e rendicontarne l'uso successivamente. Si tratta di una perdita di dignità ed è interamente un fallimento del design.
Quindi abbiamo costruito dispositivi di pagamento indossabili che risolvono il problema: un anello senza batteria, senza schermo, senza cavo di ricarica e senza dipendenza da app al momento del pagamento. Funziona ovunque sia accettato il contactless Visa, in tutto il mondo. È impermeabile, non necessita di connessione internet ed è sempre pronto.
Gli stessi principi hanno dato vita al Touch Account, lanciato nel giugno 2026 come primo conto bancario inclusivo senza PIN nel Regno Unito, con controlli di supporto "Circle of Care", limiti di spesa, una carta biometrica e la protezione FSCS fino a 120.000 sterline. Il nostro lavoro si basa sul Mental Capacity Act 2005 e sull'Articolo 12 della Convenzione ONU sui diritti delle persone con disabilità, che afferma che le persone disabili detengono la capacità legale su base di uguaglianza con tutti gli altri. Quest'anno l'azienda è stata selezionata ai PAY360 2026 per il "Best Initiative in Financial Inclusion and ESG" e per il "Disability Inclusion Award".
Questa eredità non è una pagina di responsabilità sociale d'impresa aggiunta a un'azienda di gadget. È la ragione per cui il prodotto ha questa forma.
L'ingegneria dell'accessibilità è semplicemente buona ingegneria
C'è una lezione qui che l'industria dei pagamenti continua a dover imparare di nuovo.
Il motivo per cui un ventiquattrenne ungherese a un festival vuole un anello che non ha mai bisogno di essere ricaricato è esattamente lo stesso motivo per cui ne ha bisogno una persona con demenza a Warrington. Nessuno dei due dovrebbe doversi ricordare di collegare il proprio mezzo di pagamento. Il requisito nato dall'utente con maggiori limitazioni si è rivelato essere quello che il mercato di massa desiderava fin dall'inizio.
Questo è l'effetto "kerb-cut" (scivolo sui marciapiedi), che attraversa l'intera storia della tecnologia. Progettate per la persona che il sistema attualmente esclude e otterrete quasi sempre qualcosa di migliore per tutti. Ciò che CIB Bank e Visa hanno fatto è prendere un dispositivo nato dal lavoro sull'inclusione finanziaria e metterlo davanti a centinaia di migliaia di normali clienti di conto corrente, senza bisogno di fare chiasso sulle sue origini. Questa è l'inclusione che ha successo per i propri meriti piuttosto che per compassione, che è l'unico modo in cui ha realmente successo.
Perché questo è importante per la direzione dei pagamenti ungheresi
L'Ungheria è da tempo all'avanguardia: infrastruttura per i pagamenti istantanei, elevata penetrazione del contactless, una popolazione retail banking insolitamente digitale. Ciò che questa campagna aggiunge è uno spostamento nell'unità di innovazione.
Per quindici anni, l'innovazione dei pagamenti ha significato mettere sempre di più nel telefono. Ogni roadmap convergeva sullo stesso rettangolo. Il dispositivo indossabile si muove nella direzione opposta: toglie la credenziale di pagamento dal dispositivo generico e la mette in un oggetto specifico, a scopo singolo, che indosseresti comunque. La tokenizzazione di sicurezza significa che i dati della carta non risiedono mai sull'anello stesso, ma solo un token che è privo di valore per chiunque lo trovi, e il nostro partner per la tokenizzazione, Fidesmo, gestisce quel livello.
Quel cambiamento ha conseguenze che vanno ben oltre la comodità. Disaccoppia il pagamento dall'accesso allo schermo, dalla durata della batteria, dalle politiche dei sistemi operativi e dalle restrizioni degli app store. Per una banca, è una strada verso una relazione con il cliente che non passa attraverso il portafoglio digitale del produttore dello smartphone. Per un paese, è un'apertura verso una categoria — gioielli per pagamenti, abbigliamento per pagamenti, accessori per pagamenti — che nessuno ha ancora definito.
CIB Bank, parte del gruppo Intesa Sanpaolo, ha effettivamente reso l'Ungheria il mercato di riferimento per quell'idea. Quando la campagna si concluderà il 30 settembre, ci sarà un'ampia coorte di consumatori ungheresi con un anello di pagamento funzionante al dito, senza la sensazione di fare qualcosa di esotico. La normalizzazione è il modo in cui le categorie vengono effettivamente create. Non i lanci. L'abitudine.
Dare merito a chi lo merita
È facile applaudire l'innovazione quando è sicura. È più difficile, e più raro, applaudire l'istituzione che si è mossa prima che lo fosse.
CIB Bank e Visa Ungheria hanno osservato un anello di pagamento realizzato da un'impresa sociale britannica, hanno giudicato credibili i dati sulla domanda e hanno sostenuto l'iniziativa con il proprio marchio, il proprio budget e la propria strategia di acquisizione clienti. Questo ha richiesto convinzione e sostenitori interni pronti a difendere l'idea.
Siamo orgogliosi che un prodotto costruito per persone che l'industria dei pagamenti ha trascurato per decenni sia ora il fulcro di una campagna bancaria ungherese mainstream. E siamo grati a una banca che è stata disposta a essere la prima.
Stay in the loop with RingPay
Get the latest news on contactless payments, wearable technology and exclusive RingPay updates.
Condividi:
L'anello di pagamento per chi pensa
Dimentica il telefono alla cassa: gli ungheresi pagano con gli anelli