De meeste banken wachten af. Ze bekijken een nieuwe betaalvorm een paar jaar lang, laten wat onderzoek doen, draaien een kleine pilot met een gecontroleerde klantengroep en brengen uiteindelijk een voorzichtig persbericht uit zodra iemand anders de markt heeft bewezen.
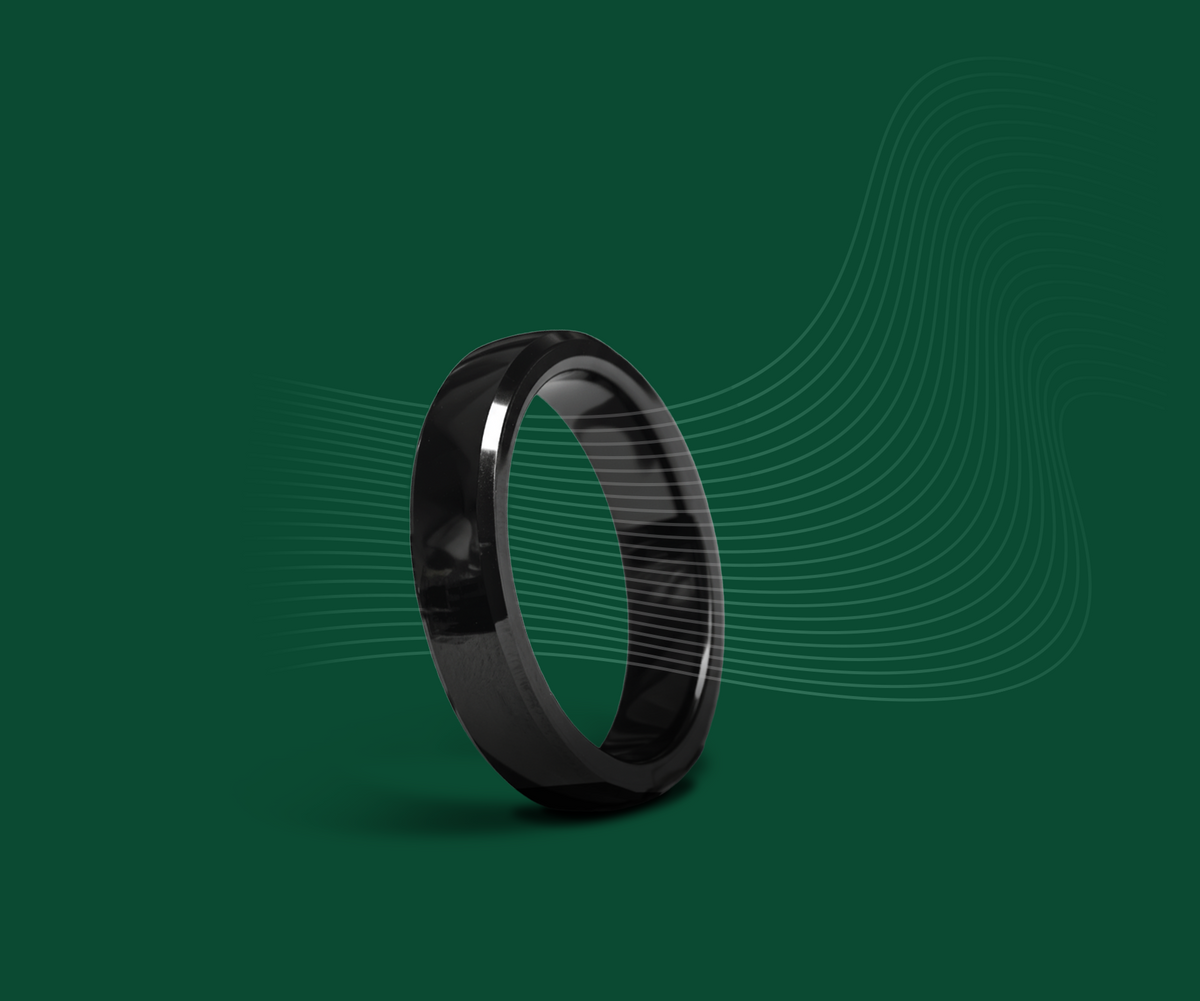
CIB Bank heeft niet gewacht. Tussen 15 juli en 30 september 2026 heeft de bank een klantacquisitiecampagne gevoerd waarbij mensen die een CIB ECO-, ECO Plusz- of ECO For You-rekening openen met een Visa Inspire-betaalpas, en die aan de voorwaarden van de promotie voldoen, een coupon ontvangen voor een zwarte RingPay-betaalring, een product met een winkelwaarde van 31.900 forint.
Lees dat nog eens, want de details doen ertoe. Dit is geen banneradvertentie. Het is geen experiment van een innovatielab. CIB Bank heeft, samen met Visa, een betaalring centraal gesteld in een mainstream campagne voor het werven van betaalrekeningen in een nationale markt. De wearable is geen voetnoot bij het aanbod. De wearable is het aanbod.
Wij zijn het bedrijf dat de ring maakt, dus we zijn niet neutraal. Maar we willen graag uitleggen waarom wij vinden dat deze campagne meer aandacht verdient dan ze heeft gekregen, en waarom het iets belangrijks zegt over de richting die het betalingsverkeer in Hongarije opgaat.
CIB Bank heeft de vraag goed ingeschat
De campagne is gebaseerd op onderzoek in opdracht van CIB Bank en Visa, waaruit bleek dat meer dan de helft van de Hongaren tussen 18 en 35 jaar bereid zou zijn een betaalring te proberen, en dat meer dan een derde van de 27- tot 35-jarigen al wel eens een vorm van draagbaar betaalapparaat heeft gebruikt.
Dat zijn opvallende cijfers. Ze beschrijven een markt die nieuwsgierigheid voorbij is en verwachtingen heeft gekoesterd. Jongvolwassenen in Hongarije hebben de sprong van kaart naar telefoon al gemaakt. De sprong van telefoon naar voorwerp is kleiner dan de sector aanneemt, omdat het onderliggende gedrag — je hand bij de terminal houden — identiek is. Alleen het voorwerp verandert.
Fodor Dalma van CIB Bank, die leidinggeeft aan retail-transactieproducten, heeft de campagne omschreven als het dichter bij jongvolwassenen brengen van ringbetalingen en het voortbouwen op een openheid die uit de data al blijkt. Katalin Juhász van Visa sprak over de trots om de oplossing samen met CIB beschikbaar te maken voor de Hongaarse consument.
Wat wij daaraan willen toevoegen is dit: veel banken laten dergelijk onderzoek doen, lezen dezelfde resultaten en leggen ze terzijde. Handelen naar die resultaten is het moeilijke deel, omdat een wearable in een acquisitiecampagne operationele gevolgen heeft. Het vereist maatvoering, uitvoering, een proces voor app-koppeling, scripts voor de klantenservice en duidelijke verantwoordelijkheden tussen de bank en de aanbieder van het apparaat. CIB Bank heeft dat werk verricht. Dat is hoe vooruitstrevend denken er in de retailbanking echt uitziet. Het is zelden een keynote-presentatie. Het is meestal een heleboel onaantrekkelijk intern voorbereidend werk door mensen die bereid zijn het risico te nemen om als eerste te gaan.
De herkomst van de ring is niet wat je zou verwachten
Dit is het deel van het verhaal dat de meeste berichtgeving begrijpelijkerwijs heeft gemist.
RingPay is niet het resultaat van een startup in consumentenelektronica. Het komt van Money Carer Group, een Britse sociale onderneming opgericht in 2009, waarvan het dagelijkse werk bestaat uit het beheren van geld namens kwetsbare volwassenen — mensen met leerproblemen, dementie, niet-aangeboren hersenletsel en andere ondersteuningsbehoeften. Wij voeren zakelijke bewindvoering, curatorschap en dagelijks geldbeheer uit onder toezicht van het Office of the Public Guardian en het Department for Work and Pensions.
Wij zijn de wearables-markt niet betreden op zoek naar een consumententrend. We zijn erin gestapt omdat onze cliënten de betaalmiddelen die de sector voor hen had gebouwd niet konden gebruiken. Een pincode is een barrière als je niet betrouwbaar vier cijfers kunt onthouden. Een kaart is een barrière als je deze niet kunt vasthouden. Een telefoonportemonnee is een barrière als je geen smartphone bezit of er niet mee kunt omgaan. Elk van die barrières eindigt op dezelfde manier: iemand die afhankelijk is van een ander om hen contant geld te overhandigen en achteraf verantwoording af te leggen. Dat is een verlies van waardigheid, en het is volledig een ontwerpfout.
Dus bouwden we draagbare betaalmiddelen die dit oplossen: een ring zonder batterij, zonder scherm, zonder oplaadkabel en zonder app-afhankelijkheid op het moment van betaling. Het werkt overal waar contactloos betalen met Visa wordt geaccepteerd, wereldwijd. Het is waterdicht, heeft geen internetverbinding nodig en is altijd klaar voor gebruik.
Dezelfde principes leidden tot de Touch Account, gelanceerd in juni 2026 als de eerste inclusieve bankrekening zonder pincode in het VK, met ondersteuningscontroles via een 'Circle of Care', bestedingslimieten, een biometrische kaart en FSCS-bescherming tot £120.000. Ons werk is gebaseerd op de Mental Capacity Act 2005 en Artikel 12 van het VN-verdrag inzake de rechten van personen met een handicap, dat bevestigt dat mensen met een handicap op gelijke voet met anderen rechtsbevoegdheid hebben. Dit jaar is het bedrijf genomineerd voor de PAY360 2026 voor Best Initiative in Financial Inclusion and ESG, en voor de Disability Inclusion Award.
Die erfenis is niet een pagina over maatschappelijk verantwoord ondernemen die aan een gadgetbedrijf is vastgeplakt. Het is de reden waarom het product de vorm heeft die het heeft.
Toegankelijkheidstechniek is gewoon goede techniek
Er is hier een les die de betaalsector steeds opnieuw moet leren.
De reden waarom een 24-jarige Hongaar op een festival een ring wil die nooit hoeft te worden opgeladen, is precies de reden waarom iemand met dementie in Warrington er een nodig heeft. Geen van beiden zou eraan moeten denken om hun betaalmiddel op te laden. De eis die van de meest beperkte gebruiker kwam, bleek uiteindelijk de eis te zijn die de massamarkt altijd al wilde.
Dit is het 'kerb-cut'-effect (het stoeprand-effect) en het loopt door de hele geschiedenis van technologie heen. Ontwerp voor de persoon die het systeem momenteel uitsluit, en je eindigt bijna altijd met iets dat voor iedereen beter is. Wat CIB Bank en Visa hebben gedaan, is een apparaat dat voortkomt uit werk op het gebied van financiële inclusie, aanbieden aan honderdduizenden gewone betaalrekeninghouders, zonder dat er ophef over de oorsprong nodig was. Dat is inclusie die slaagt op basis van haar merites in plaats van op sympathie, wat de enige manier is waarop het echt ooit slaagt.
Waarom dit ertoe doet voor de richting van het Hongaarse betalingsverkeer
Hongarije loopt al enige tijd stilletjes voorop — infrastructuur voor directe betalingen, hoge acceptatie van contactloos betalen, een ongebruikelijk digitale bevolking in de retailbanking. Wat deze campagne toevoegt, is een verschuiving in de eenheid van innovatie.
Vijftien jaar lang betekende innovatie in betalingen meer in de telefoon stoppen. Elke roadmap convergeerde naar dezelfde rechthoek. De wearable beweegt in de tegenovergestelde richting: het haalt het betaalmiddel uit het apparaat voor algemeen gebruik en stopt het in een specifiek voorwerp met één enkel doel dat je toch al zou dragen. Beveiliging door tokenisatie betekent dat de kaartgegevens nooit op de ring zelf staan, alleen een token dat waardeloos is voor iedereen die de ring vindt, en onze tokenisatiepartner Fidesmo beheert die laag.
Die verandering heeft gevolgen die veel verder gaan dan gemak. Het ontkoppelt betaling van schermtoegang, van batterijduur, van besturingssysteempolitiek en van de poortwachtersfunctie van appstores. Voor een bank is het een weg naar een klantrelatie die niet via de portemonnee van een telefoonfabrikant verloopt. Voor een land is het een opening naar een categorie — betaalsieraden, betaalkleding, betaalaccessoires — die nog niemand heeft gedefinieerd.
CIB Bank, onderdeel van de Intesa Sanpaolo-groep, heeft Hongarije effectief de referentiemarkt voor dat idee gemaakt. Wanneer de campagne op 30 september afloopt, zal er een grote groep Hongaarse consumenten zijn met een werkende betaalring om hun vinger, zonder dat ze het gevoel hebben dat ze iets exotisch doen. Normalisatie is hoe categorieën daadwerkelijk worden gecreëerd. Niet door lanceringen. Door gewoonte.
Eer wie eer toekomt
Het is gemakkelijk om innovatie toe te juichen zodra het veilig is. Het is moeilijker, en zeldzamer, om de instelling toe te juichen die al in beweging kwam voordat dat het geval was.
CIB Bank en Visa Hongarije bekeken een betaalring gemaakt door een Britse sociale onderneming, beoordeelden de vraagdata als geloofwaardig en zetten hun eigen merk, budget en klantacquisitiestrategie erachter. Daar was overtuiging voor nodig, en interne pleitbezorgers die bereid waren om ervoor te vechten.
We zijn er trots op dat een product dat is gebouwd voor mensen die de betaalsector decennialang over het hoofd heeft gezien, nu het middelpunt is van een mainstream Hongaarse bankcampagne. En we zijn dankbaar voor een bank die bereid was de eerste te zijn.
Stay in the loop with RingPay
Get the latest news on contactless payments, wearable technology and exclusive RingPay updates.
Delen:
De betaalring voor de denkende mens
Vergeet je telefoon bij de kassa: Hongaren betalen met ringen